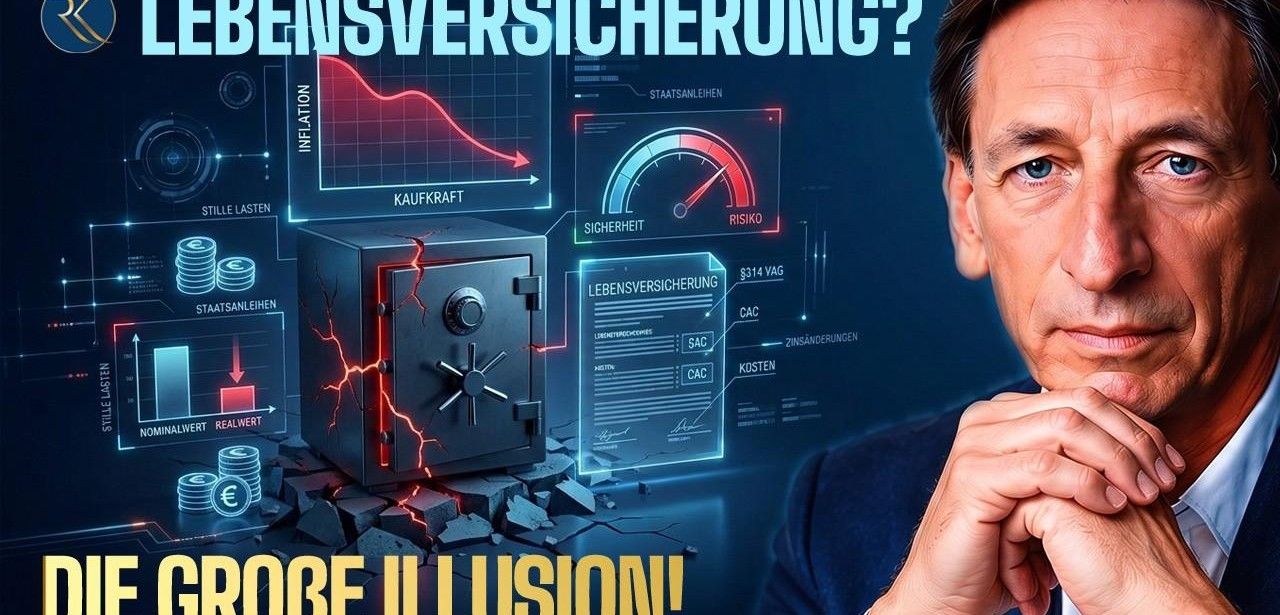
Traditionelle deutsche Lebens- und Rentenversicherungen bieten oft nominale Gesamtrenditen von nur zwei bis drei Prozent. Gleichzeitig verursachen Effektivkosten von ein bis zwei Prozent und eine Inflation von zwei bis 2,5 Prozent einen realen Kaufkraftverlust. Stille Deckungsstock-Lasten und CAC erhöhen das Bonitätsrisiko und können Garantien infrage stellen. Die Private Wealth Police der Vienna-Life in Liechtenstein nutzt strikte Solvenzanforderungen, politische Neutralität und maßgeschneiderte Anlageoptionen sowie transparente Gebührenmodelle, um Inflationsrisiken effektiv zu begegnen.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Niedrige Garantiezinsen und Inflation erzeugen Kaufkraftverlust bei klassischen Rentenversicherungen
Die Renditeerwartungen klassischer deutscher Lebens- und Rentenversicherungen sind durch niedrige Garantiezinsen von etwa zwei bis drei Prozent und moderate Überschussbeteiligungen deutlich gedämpft. Hinzu kommen jährliche Gesamtkosten von rund einem bis zwei Prozent und effektive Inflationsraten zwischen zwei und zweieinhalb Prozent, wodurch real betrachtet ein nominaler Minuszins entsteht und die Kaufkraft sinkt. Zusätzlich führen stille Lasten in den Deckungsstöcken sowie Collective Action Clauses zu einem systemischen Bonitätsrisiko, das Garantiezusagen infrage stellt.
Solvency-II-Vorgaben im Liechtensteiner Finanzplatz stärken langfristig Anleger und Versicherte
Am liechtensteinischen Finanzplatz gilt ein eigenständiges Aufsichtsregime, das Solvency-II-Vorgaben ähnelt und hohe Eigenmittelquoten fordert. Vienna-Life nutzt die politische Neutralität des Standortes, klare Rechtsstrukturen und eigenständige Gerichte. Diese Kombination verhindert unerwartete regulatorische Änderungen wie in Deutschland durch § 314 VAG. Kunden profitieren von stabilen Kapitalanforderungen, unabhängiger Kontrolle sowie einem rechtlich und politisch robusten Umfeld, das Vermögenswerte langfristig auch in Zeiten starker Marktvolatilität schützt und garantiert dabei einen verlässlichen Schutz des Anlagekapitals.
Maßgeschneiderter Vermögensaufbau durch Private Wealth Police mit klaren Kosten
Anleger stellen ihre Vermögensaufteilung aus einem breiten Spektrum an Investmentvehikeln selbst zusammen: von Investmentfonds, ETFs und Einzelaktien bis hin zu physisch besicherten Sachwerten. Die vermögensverwaltende Deckung punktet durch ihr transparentes Gebührenmodell ohne Zillmerung und äußerst niedrige laufende Verwaltungskosten. Dadurch sinken die internen Aufwendungen deutlich. Überschüssige Mittel können verstärkt in ertragreiche Assets gelenkt werden, um inflationsbedingten Kaufkraftverlusten wirksam entgegenzuwirken und real an Wert zu gewinnen, und somit zuverlässige langfristige Stabilität sichern.
Insolvenzresistenter Vermögensschutz und automatisierte Nachfolgeregelung dank Private Wealth Police
Mit der Private Wealth Police wird ein sicherer Insolvenzrahmen kombiniert mit einer effizienten Mechanik zur Vermögensweitergabe entwickelt. Über festlegbare Optionsrechte können Begünstigte flexibel ausgewählt werden, während Verfügungsrechte eine präzise Steuerung ermöglichen. Vordefinierte automatische Nachfolge- und Erbregelungen garantieren eine lückenlose Übergabe der Vermögenswerte an folgende Generationen. Zusätzlich eröffnen die individuellen Strukturierungen steuerliche Optimierungsmöglichkeiten. Dadurch entsteht eine robuste Lösung, die sowohl rechtliche Absicherung als auch administrativen Aufwand signifikant minimiert, dauerhaft, zuverlässig, skalierbar.
Breite Asset-Allokation schützt Kapital gegen politische und makroökonomische Schocks
Dieses innovative Versicherungsprodukt ist frei von intransparenten Bilanzpositionen wie stillen Lasten durch festverzinsliche Staatsanleihen und verhindert mögliche Wertabschläge infolge von Collective Action Clauses. Stattdessen integriert es eine strategische Diversifikation über Aktien, Anleihen, Immobilien und alternative Investments. Unter der Rechtsaufsicht Liechtensteins garantiert es im Insolvenzfall eine prioritäre Vermögensabsicherung. Somit bietet es Investoren eine widerstandsfähige Anlagestruktur, die politische Umbrüche und konjunkturelle Schwankungen effektiv bewältigt. Es kombiniert regulatorische Stabilität, Liquiditätssicherheit und transparente Kostenmodelle.
Mit der Private Wealth Police der Vienna-Life Lebensversicherung AG am Finanzplatz Liechtenstein erhalten Anleger eine zeitgemäße Alternative zu klassischen deutschen Rentenversicherungen. Das innovative Produkt profitiert von Liechtensteins politischer Stabilität, streng regulierten Kapitalanforderungen und unabhängiger Rechtsprechung. Transparente Gebührenmodelle ohne Zillmerung und niedrige Verwaltungskosten gewährleisten effiziente Kostenkontrolle. Durch flexible Wahlmöglichkeiten zwischen Fonds, ETFs, Aktien und Sachwerten lässt sich eine inflationsgeschützte, generationenübergreifende Vermögensstruktur aufbauen, die vor Kaufkraftverlust und systemischen Markt- oder Politikrisiken schützt.