Eine Wohngebäudeversicherung sichert Eigentümer gegen Schäden ab, die den finanziellen Bestand ihres Hauses gefährden können. Stiftung Warentest Finanzen untersuchte 182 Tarife von 68 Versicherern und bewertete besonders umfassende Vierfachschutzkonzepte. Der best-Tarif von uniVersa erzielte die Note Sehr gut mit 0,6. Neben Feuer, Leitungswasser, Sturm und Hagel sind Naturgefahren, Folgekosten, Erweiterungsoptionen und abgestufte Selbstbeteiligungen wichtige Kriterien für einen bedarfsgerechten Schutz bei der Auswahl einer leistungsfähigen Gebäudeversicherung für private Hausbesitzer im Alltag.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Stiftung Warentest bewertet uniVersa-Wohngebäudeschutz im Oktobertest mit Note 0,6
uniVersa (Foto: uniVersa Versicherungen)
Die Oktoberausgabe der Stiftung Warentest Finanzen empfiehlt umfassenden Gebäudeschutz ausdrücklich. Untersucht wurden 182 Tarife von insgesamt 68 Versicherern im Markt. Prüfschwerpunkt war der Vierfachschutz für typische Gebäudeschäden im Eigenheimbereich. Er umfasst Feuer, Leitungswasser, Sturm, Hagel und weitere Naturgefahren gleichermaßen. Den Spitzenplatz erreichte der Tarif best der uniVersa Versicherung eindeutig. Die Bewertung „Sehr gut“ mit der Note 0,6 bestätigt diese. Damit hebt der Vergleich dessen besonders umfassenden Leistungsumfang für Eigentümer hervor.
uniVersa Tarif bietet Grundschutz ohne Kürzungen bei grober Fahrlässigkeit
Der prämierte Wohngebäudetarif der uniVersa bietet einen breiten Basisschutz und ergänzt diesen um wichtige Zusatzleistungen. Versicherungsnehmer profitieren davon, dass der Versicherer bei grober Fahrlässigkeit grundsätzlich keine Leistungskürzung vorsieht. Ebenfalls eingeschlossen sind Kosten für Schutzmaßnahmen und Bewegungen, behördlich verlangte Mehraufwendungen, Dekontaminationen sowie Schäden durch blitzbedingte Überspannung. Diese Leistungsbausteine mindern finanzielle Belastungen nach versicherten Gebäudeschäden und berücksichtigen auch aufwendige Folgemaßnahmen am Versicherungsort. Der Umfang stärkt die Planungssicherheit des Eigentümers im Schadenfall deutlich.
Zusätzliche Bausteine erweitern den Schutz für moderne Energieanlagen im Gebäude
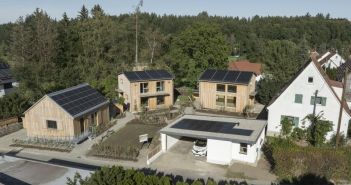
Der Tarif lässt sich über den Grundschutz hinaus gezielt erweitern. Eine Best-Leistungs-Garantie mit Allgefahrendeckung kann eingeschlossen werden und verbessert den Leistungsumfang bei nicht ausdrücklich genannten Schadensursachen. Zusätzlich stehen Absicherungen für Photovoltaik-, Solar-, Geothermie- und Wärmepumpenanlagen zur Verfügung. Der Hausbesitzer kann den Vertrag dadurch an die vorhandene Energie- und Gebäudetechnik anpassen. Die optionalen Bausteine berücksichtigen technische Investitionen und schaffen einen bedarfsgerechten Schutz für moderne Wohngebäude.
uniVersa bietet vier Selbstbeteiligungsstufen für individuelle Beitragssteuerung bei Wohngebäuden
uniVersa stellt für die Wohngebäudeversicherung vier Stufen der Selbstbeteiligung bereit. Hauseigentümer können dadurch festlegen, welchen Betrag sie bei einem versicherten Schaden selbst übernehmen möchten. Eine höhere Selbstbeteiligung wirkt sich laut den vorliegenden Angaben beitragsmindernd aus. Je nach gewählter Stufe sind Einsparungen zwischen zehn und 35 Prozent möglich. Das Modell ermöglicht eine individuelle Abstimmung zwischen laufender Beitragsbelastung und dem finanziellen Eigenanteil im Schadenfall für Eigentümer bei persönlicher Risikoplanung im Alltag insgesamt.
Der best-Tarif der uniVersa kombiniert einen von Stiftung Warentest Finanzen mit „Sehr gut (0,6)“ bewerteten Schutz gegen Feuer, Leitungswasser, Sturm, Hagel und Naturgefahren. Bei grober Fahrlässigkeit sind keine Leistungskürzungen vorgesehen. Eingeschlossen sind zudem Kosten für Schutzmaßnahmen, behördliche Anforderungen und Dekontamination. Ergänzende Bausteine ermöglichen eine Allgefahrendeckung sowie Versicherungsschutz für Photovoltaik, Solartechnik, Geothermie und Wärmepumpen. Vier Selbstbeteiligungsstufen erlauben Eigentümern, Beitrag und Eigenrisiko passend abzustimmen. Dadurch entsteht ein individuell konfigurierbarer Schutz für Wohngebäude.